Nachrichtenartikel
QIMA 4. 2026 Barometer: Chinas Rebound zeigt, wie schnell die Reaktionsdiversifizierung rückgängig gemacht werden kann
20. Okt. 2026
TL;DR
Die US-Beschaffung verlagerte sich über Q3 weiter nach China. Ein Großteil des zollgetriebenen Abzugs von China aus dem Jahr 2025 war reaktiv und schnell. Daten aus dem dritten Quartal deuten darauf hin, dass sich China in ähnlicher Geschwindigkeit erholt. Trotzdem bleibt dieser Schritt begrenzt und noch weit von einer Umkehr der Diversifizierung entfernt. QIMA's Q4-Barometer, informiert durch Produktinspektionen und Lieferantenaudit-Daten, untersucht welche Lieferkettenbewegungen über Haltbarkeit verfügen.
Takeaways
Chinas Erholung ist real, aber teilweise: Chinas Anteil am nordamerikanischen Volumen erreichte im September 40% das höchste Monatsniveau seit Oktober 2024, dennoch liegen die chinesischen Inspektionen im dritten Quartal nur 15 % über dem Niveau von 2024.
Kapazitätssuche allein erklärt nicht mehr die Verschiebung: Südostasiens Verknappung, aber die nordamerikanische Nachfrage nach China hat weiter zugenommen – ein Zeichen, dass sich die tarifgetriebene Diversifizierung schnell umkehrt, sobald das Zollgefälle so groß ist, dass Chinas zugrunde liegende Stärken wieder wettbewerbsfähig sind.
Nah-shoring und Reshoring bleiben begrenzt: Aktien, die bei 6 % in Nordamerika und 12 % in der EU gehalten werden während sich die EU auf Mittelmeermärkte wie Ägypten, Marokko und Tunesien geneigt hat.
Käufer aus Süd- und Lateinamerika verstärken die Diversifizierung der Lieferkette: Chinas Anteil an den Inspektionen in der Region ist im 3. Quartal von 81% auf 79% gesunken. während die Nachfrage nach Südostasien mehr als verdoppelt wurde.
Hören Sie unseren Supply Chain Soundbites Podcast für eine 5-minütige Aufschlüsselung von Chinas Rebound und Q4 Sourcing Outlook
QIMA Lieferketten-Schnapshot
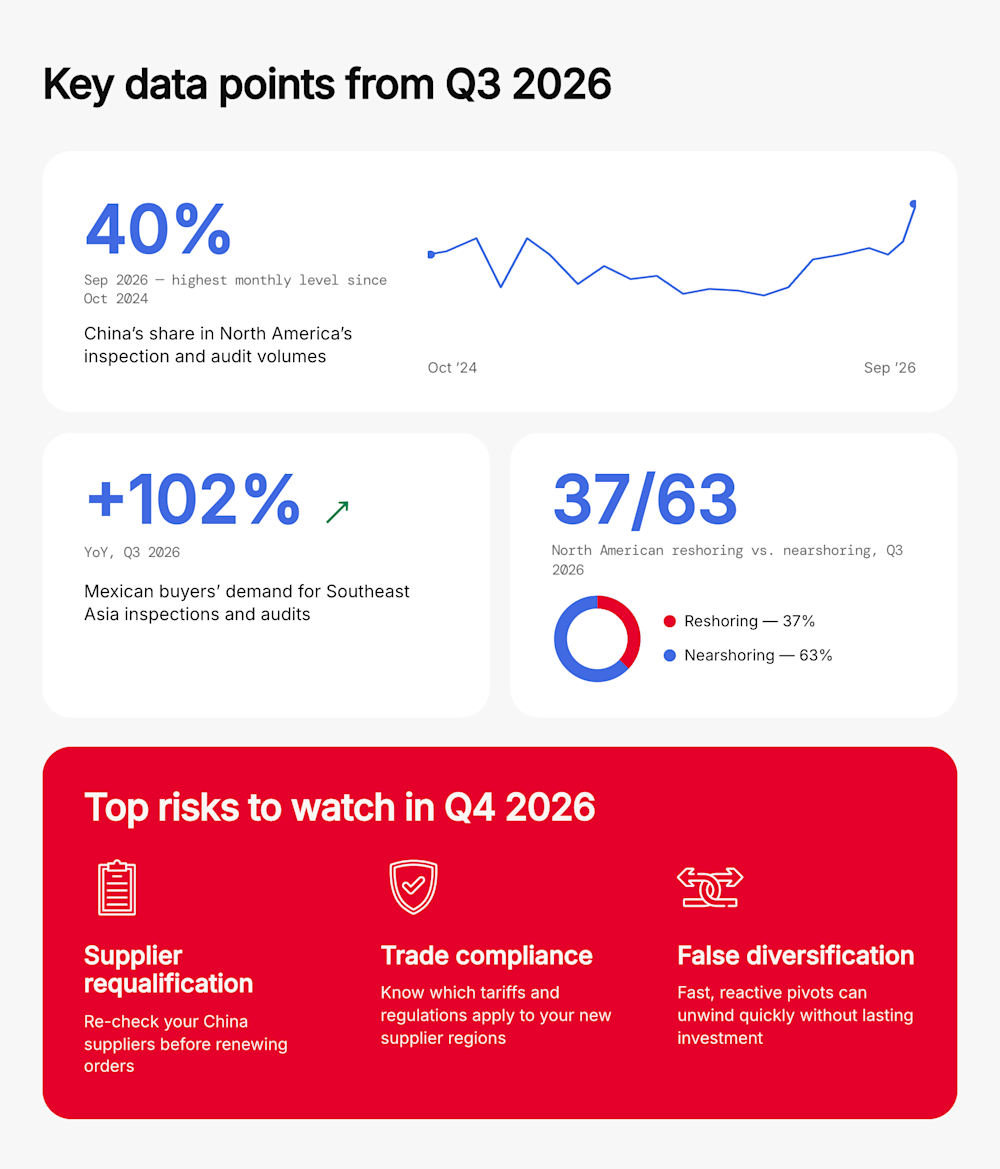
Schlüsseldaten vom 3. Quartal 2026
40% (Sep, höchstes monatliches Niveau seit 2024): Chinas Anteil am nordamerikanischen Inspektions- und Auditvolumen im September
+102% YoY: mexikanische Käufer fordern südostasiatische Inspektionen und Audits im 3. Quartal
37/63: Reshoring vs. Näheres in der Beschaffung der Heimatregion Nordamerikas
Die größten zu beobachtenden Risiken im 4. Quartal 2026
Lieferantenrücktrittsrisiko: Käufer, die nach China zurückkehren, sollten die Prüfungen, Kapazitäten und die Einhaltung vor der Erneuerung der Aufträge überprüfen.
Handelskonformitätsrisiko: Die Verlagerung von Lieferantenregionen entfernt nicht automatisch die Exposition gegenüber Tarifen oder Compliance-Prüfungen.
Falsche Diversifikationsrisiko: Schnell, reaktive Drehkreuze können sich schnell zurückziehen ohne dauerhafte Investitionen hinter ihnen zu erhalten
Eine engere Tariflücke zieht US-Käufer zurück nach China
Im 2. Quartal, als die Hormuz-Brennstoffkrise einsetzte, begannen westliche Käufer Aufträge von Südostasien nach China zu verlagern. Chinas Anteil am nordamerikanischen Dienstleistungsvolumen mit QIMA auf sechs Viertel hoch. Sprich mit der New York Times, unserem CEO, Se<unk> bastien Breteau, <a href="https://www.nytimes.com/2026/07/29/business/economy/trump-tariffs-china.html" title=""><u>zitierte die Brennstoffknappheit</u></a> in Südostasien als wahrscheinlicher Treiber des Umzuges. Angesichts der damals angespannten Fabrikkapazität der Region <a href="https://www.qima.com/newsroom/news/news-q3-2026-barometer" title=""><u>unser vorheriges Barometer</u></a> lesen Sie dies primär als Kapazitätsantrieb.
Mit Brennstoffknappheit in Südostasien beginnt, im Q3 zu mildern Der Beschaffungsmix der EU-Käufer stabilisierte sich, aber die US-Käufer haben immer wieder Aufträge aus der Region abgezogen. Infolgedessen stieg Chinas Anteil am nordamerikanischen Dienstleistungsvolumen in fünf Monaten von April bis September an. Sie erreichen 40% im September, ihr höchstes monatliches Niveau seit Oktober 2024.
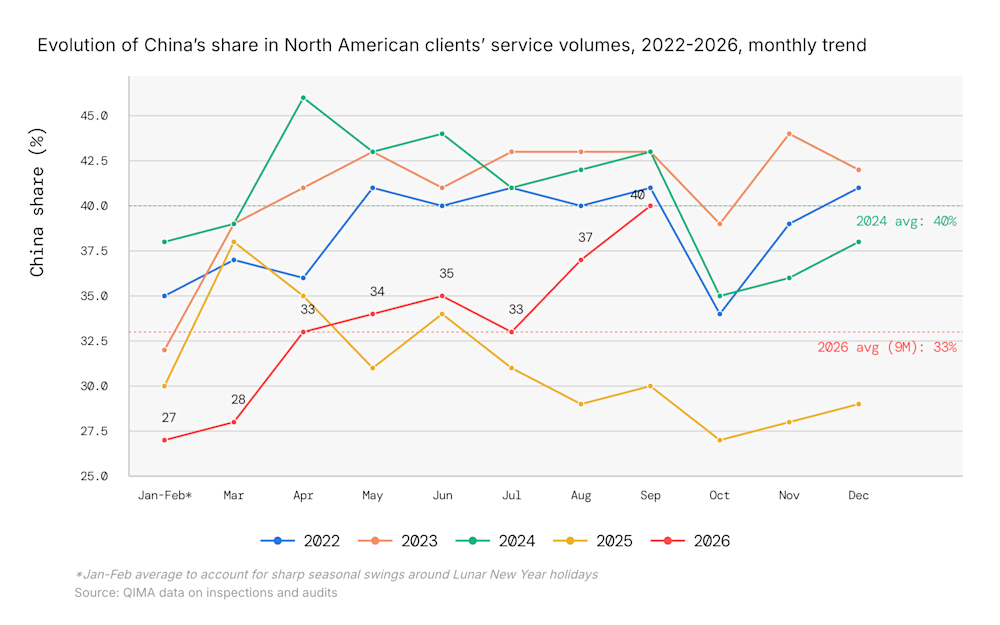
Abbildung 1: Chinas Anteil erreichte im September 2026 40% das höchste monatliche Niveau seit Oktober 2024 – auch als die Treibstoffknappheit, die die Verschiebung ursprünglich beschleunigte, langsam abgebaut wurde.
Angesichts der Verzögerung zwischen Aufträgen und Inspektionen spiegeln die Zahlen der QIMA im September wahrscheinlich die Entscheidungen des Käufers wider, die im Juli und August getroffen wurden. als sich die Produktionskapazität Südostasiens bereits erholte – was bedeutete, dass die Käufer China selbst als der ursprüngliche Triebfeder der Verlagerung wählten. Der größere Grund scheint das sich verringernde Zollgefälle zwischen China und Südostasien zu sein verschärft durch neue Abschnitt 301 Zwangsarbeitstarife für Kambodscha, Indonesien, Malaysia, die Philippinen, Singapur, Thailand und Vietnam. QIMA-Clients und drücken Sie beachten Sie, dass der Abstand schrumpft Chinas reife Produktionsinfrastruktur, qualifizierte Arbeitskräftebasis und eine zuverlässige Energieversorgung tragen mehr dazu bei, die verbleibenden Zollkosten auszugleichen, wodurch China selbst zu einem tariflichen Nachteil wettbewerbsfähig wird.
Aktuelle Rebound: Schnell, aber limitiert
Es ist wichtig zu beachten, dass dieser Rückzug nach China immer noch in begrenztem Umfang ist: im aktuellen Tempo, Chinas Anteil am nordamerikanischen Dienstleistungsvolumen wird voraussichtlich über 2025 liegen, aber deutlich unter dem Durchschnitt von 2024. Im Jahr 2025, nach der Eskalation der US-Zölle fiel Chinas Anteil am schnellsten in sechs Jahren. bei fast allen vertriebenen Aktien nach Südostasien – und die aktuelle Erholung rollt einen Teil dieses raschen Rückgangs zurück, nicht der breitere Diversifizierungstrend des vergangenen Jahrzehnts. Die Nachfrage erzählt die gleiche Geschichte: Die chinesischen Inspektionen stiegen im 3. Quartal 2026 um +51% YoY, aber das spiegelt vor allem die niedrige Basis von 2025 wider. Im Vergleich zu 2024 verlangsamt sich das Wachstum des dritten Quartals auf +15%, und 9M 2026 gegenüber 9M 2024 ist flach.
Skalierung beiseite das Tempo des Aufschwungs selbst zeigt: Eine Verschiebung, die durch eine plötzliche Eskalation der Zölle angetrieben wird, entfaltet sich genauso reaktiv, sobald sich der relative Zolldruck ändert. Dies zeigt, wie zerbrechlich reaktive, störungsgetriebene Diversifizierung sein kann, insbesondere wenn sie schneller voranschreitet, als die Produktion einer Region reifen kann. Käufer, die zu Lieferanten zurückkehren, die sie einmal verlassen oder zurückgenommen haben, sollten den Audit-Statusüberprüfen Kapazität, Konformität und Rückverfolgbarkeit vor Erteilung neuer Aufträge.
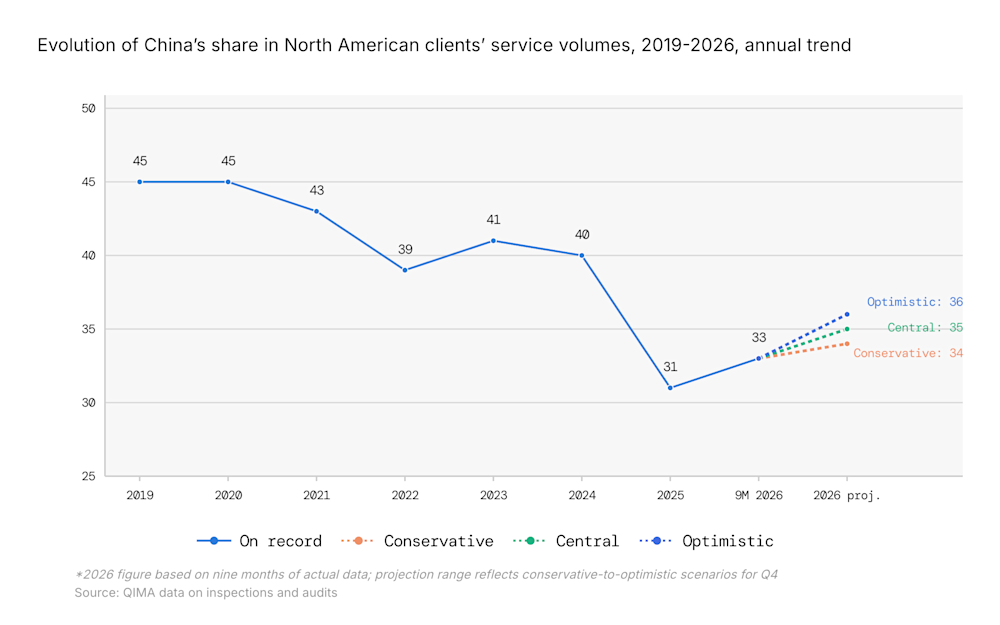
Abbildung 2: Im aktuellen Tempo wird Chinas Anteil 2026 zwischen 34–36% anlanden. über 31% des Jahres 2025, aber immer noch weit unter dem Durchschnitt von 2019–2024.
Die nahe Lage bleibt für Nordamerika und die EU begrenzt
Die Inspektions- und Auditdaten der QIMA zeigen begrenzte Fortschritte bei der Annäherung und Umschulung während des 3. Quartals obwohl beide als entscheidend für die Diversifizierung der Lieferketten und De-Risk anerkannt werden.
Für nordamerikanische Käufer entfielen in Q3 6 % des Leistungsvolumens, das seit der ersten Hälfte des Jahres 2026 unverändert geblieben ist. Der Mix innerhalb dieser Gesamtsumme hat sich langfristig verschoben Aber: Die Umschuldung macht derzeit 37% der nordamerikanischen Heimatregion aus, was 2022 etwa doppelt so hoch war wie 2022. Das Wachstum bleibt jedoch in absoluten Zahlen langsam, und die politische Unsicherheit verschärft die Herausforderung. speziell für die US inländische Beschaffung: in einer kürzlichen Umfrage der Reshoring-Initiative, 57 % der Befragten in den USA nannten sie als dominante Sorge, weit über jeden anderen Faktor hinaus.
In der EU blieb der Anteil an Reshoring und Nearshoring im Dienstleistungsvolumen der Käufer mit 12% im 3. Quartal ebenfalls weitgehend stabil. Innerhalb dieser stabilen Gesamtzahl verlagerte sich die Mischung jedoch auf das Mittelmeer, wobei westeuropäische Reshoring und osteuropäische Näheres an Anteilen verloren gingen. Die Inspektionsnachfrage auf den Mittelmeermärkten außerhalb der Türkei wuchs im dritten Quartal um 10% jung und übertraf damit das Gesamtwachstum der Inspektionsnachfrage der EU-Käufer. Die Gewinne konzentrierten sich auf Ägypten (+11% YoY), Marokko (+12%) und Tunesien (+20%), die zusammen mehr als die Hälfte aller Nearshoring-Aktivitäten unter EU-Käufern ausmachte. Alle drei positionieren sich weiterhin als kostengünstigere Alternative zur Türkei, unterstützt durch nachhaltige Auslandsinvestitionen.
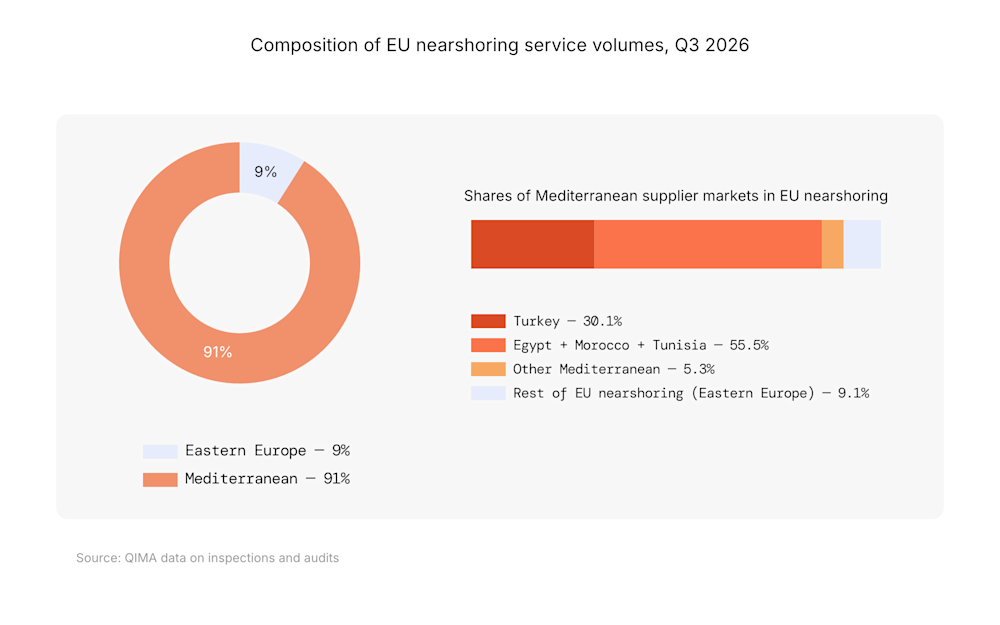
Abbildung 3: Ägypten, Marokko und Tunesien bildeten zusammen mehr als die Hälfte der Aktivitäten der EU im 3. Quartal 2026 Das Überholen der Türkei als Mittelmeerbeschaffung gewinnt weiter an Anteil aus Osteuropa.
Die Diversifizierung Südamerikas und Lateinamerikas steigert das Wachstum Südostasiens
Im Gegensatz zu der teilweisen Erholung Nordamerikas in Richtung China Die südamerikanischen und lateinamerikanischen Käufer unternahmen Schritte, um die chinesische Konzentration im dritten Quartal zu verringern, indem sie einige Mengen nach Südostasien verlagerten.
Während China nach wie vor die Beschaffung Südamerikas und Lateinamerikas beherrscht (79% des Dienstleistungsvolumens der Region mit QIMA im 3. Quartal 2026), Seit dem 3. Quartal 2024 hat sich der Anteil an Südostasien ständig verdoppelt. Mexiko führte den Anstieg: Die Nachfrage nach südostasiatischen Inspektionen und Audits von mexikanischen Käufern stieg im Q3 um 102% YoY an. mit Vietnam ein wichtiger Lieferantenmarkt (+99% YoY).
Die Schicht hilft Käufern Einländerkonzentrationsrisikozu reduzieren und bietet südostasiatischen Lieferanten eine Nachfragequelle jenseits der westlichen Märkte. Dies war besonders relevant im 3. Quartal 2026, als die Nachfrage von nordamerikanischen Käufern um -3% gesunken war, während die Nachfrage in der EU nur ein bescheidenes Wachstum von +4% YoY. Im Gegensatz dazu hat sich die Nachfrage der südostasiatischen und lateinamerikanischen Käufer nach Inspektionen und Audits jährlich mehr als verdoppelt.
Südamerika und Lateinamerika sind heute Südostasiens drittgrößte Käuferregion in den Daten der QIMA, die 14% des Dienstleistungsvolumens der Region ausmacht. % pro Jahr früher. Obwohl in absoluten Zahlen immer noch kleiner als Nordamerika und die EU Das rasche Wachstum macht Süd- und Lateinamerika zu einer immer wichtigeren Quelle der südostasiatischen Produktionsnachfrage.
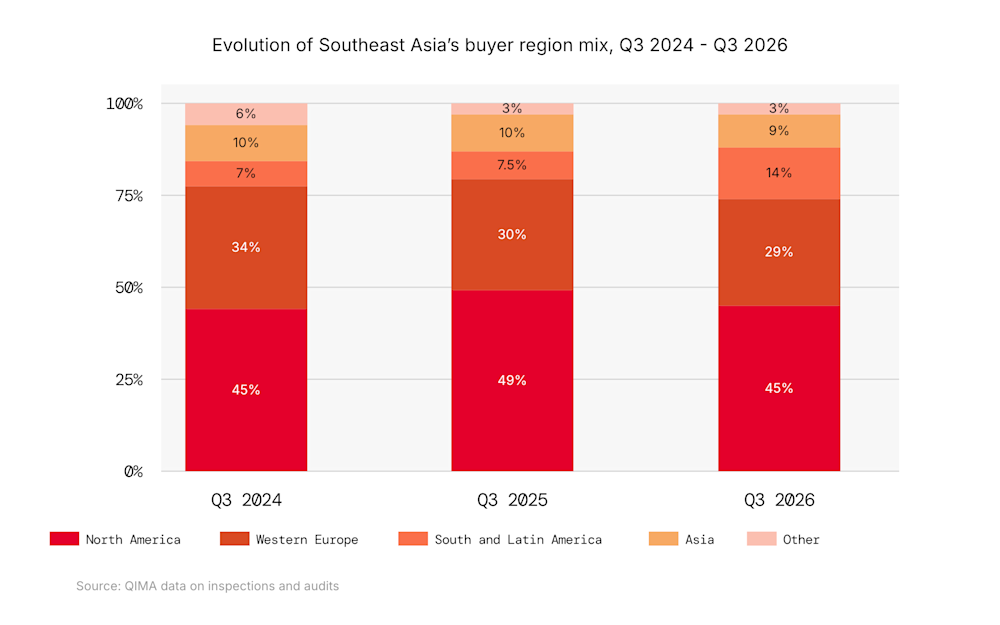
Abbildung 4: Der Anteil Süd- und Lateinamerikas am Dienstleistungsvolumen Südostasiens hat sich zwischen dem 3. Quartal 2024 und dem 3. Quartal 2026 fast verdoppelt. Überholung Asiens selbst, um zum drittgrößten Käufermarkt der Region zu werden.
Q4 Outlook: Der Fall für strategischere, weniger reaktive Diversifizierung
Letztes Quartal fragte, ob sich die Hormuz-Brennstoffkrise in der Nähe beschleunigen würde. Es ist noch nicht so: Näheres und Reshoring von Aktien hielten sich im 3. Quartal stabil sogar als sich die nordamerikanischen Käufer zurück nach China und ein Teil des zollgetriebenen Wandels von 2025 rückgängig machten.
Anders als bei der reaktiven Lieferkette geht eine dauerhafte Diversifizierung schrittweise voran und verteilt sich auf Risiken, die sich nicht gemeinsam bewegen. und basiert auf langfristigen und nicht kurzfristigen Kostenschwankungen. Im vierten Quartal wird sich zeigen, ob die Schritte dieses Quartals frühzeitige Anzeichen für eine derartige Verschiebung oder nur noch reaktivere Kurskorrektur sind.
Diesen Beitrag teilen